第四代数字货币:央行发的钱,长什么样?
第四代数字货币指的就是各国央行正在推行的央行数字货币(CBDC)。相比比特币、稳定币这些民间货币最新第四代数字货币,它最大的不同是有国家信用做背书,安全性远超私人加密货币。2026年,全球已有超过130个国家在推进CBDC项目,中国数字人民币进入大规模试点阶段,欧洲数字欧元也在逐步落地。
这一代货币的出现,本质上是法币的数字化升级。过去我们用银行卡、手机APP转账,资金要经过多家银行和清算机构,手续费高、到账慢。央行数字货币直接绕开中间环节,点对点即时结算,每一笔交易都记录在链上,可追溯、防篡改。这对商户和普通消费者来说,意味着更低的成本和更快的效率。
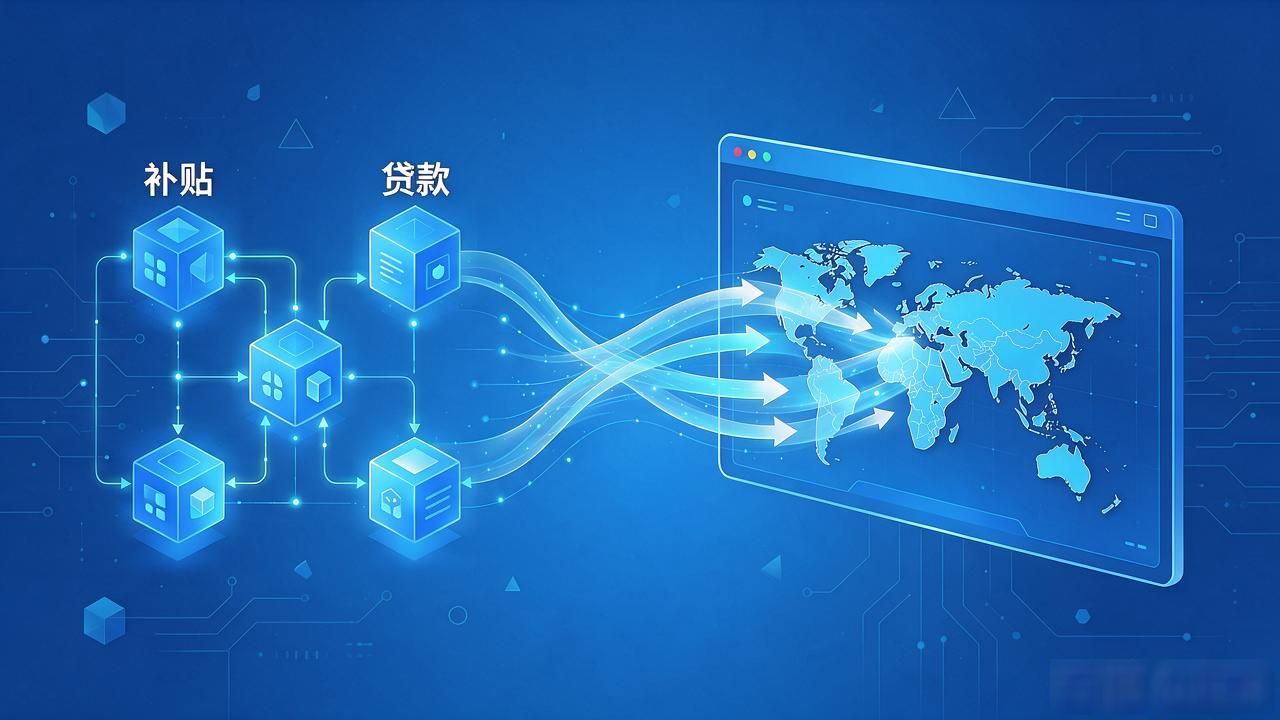
对企业来说,第四代数字货币最大的价值在于可编程性。钱可以设定使用条件,比如这笔补贴只能用于购买指定商品,或者这笔贷款只能流向实体经济。这种"智能合约"功能在传统货币体系里很难实现,现在变得简单可行。资金流向可监控第四代数字货币:央行发的钱,长什么样?,也让监管部门打击洗钱、逃税有了新工具。
不过,推广过程并非一帆风顺。隐私保护是公众最担心的问题——钱花在哪里都被记录,普通人会不会失去财务隐私?各国央行正在探索"可控匿名"机制,小额交易保持匿名,大额交易才追溯。另一个挑战是商业银行的利益冲突,如果所有人都把钱存到央行数字账户,传统银行的存款业务会受到冲击。
从长远看,第四代数字货币不会完全取代现金,但会重塑支付生态。对于普通人,它让转账免费、秒到账成为常态;对于国家,它提升了货币政策的精准度;对于全球经济,它可能改变跨境支付的格局。谁能率先掌握这项技术,谁就掌握了下一代金融基础设施的主导权。
